24 Ağustos 2017 Perşembe

İşbaşı eğitim programında geçen süreler stajdan sayılır mı?


İşbaşı eğitim programında geçen süreler stajdan sayılır mı?

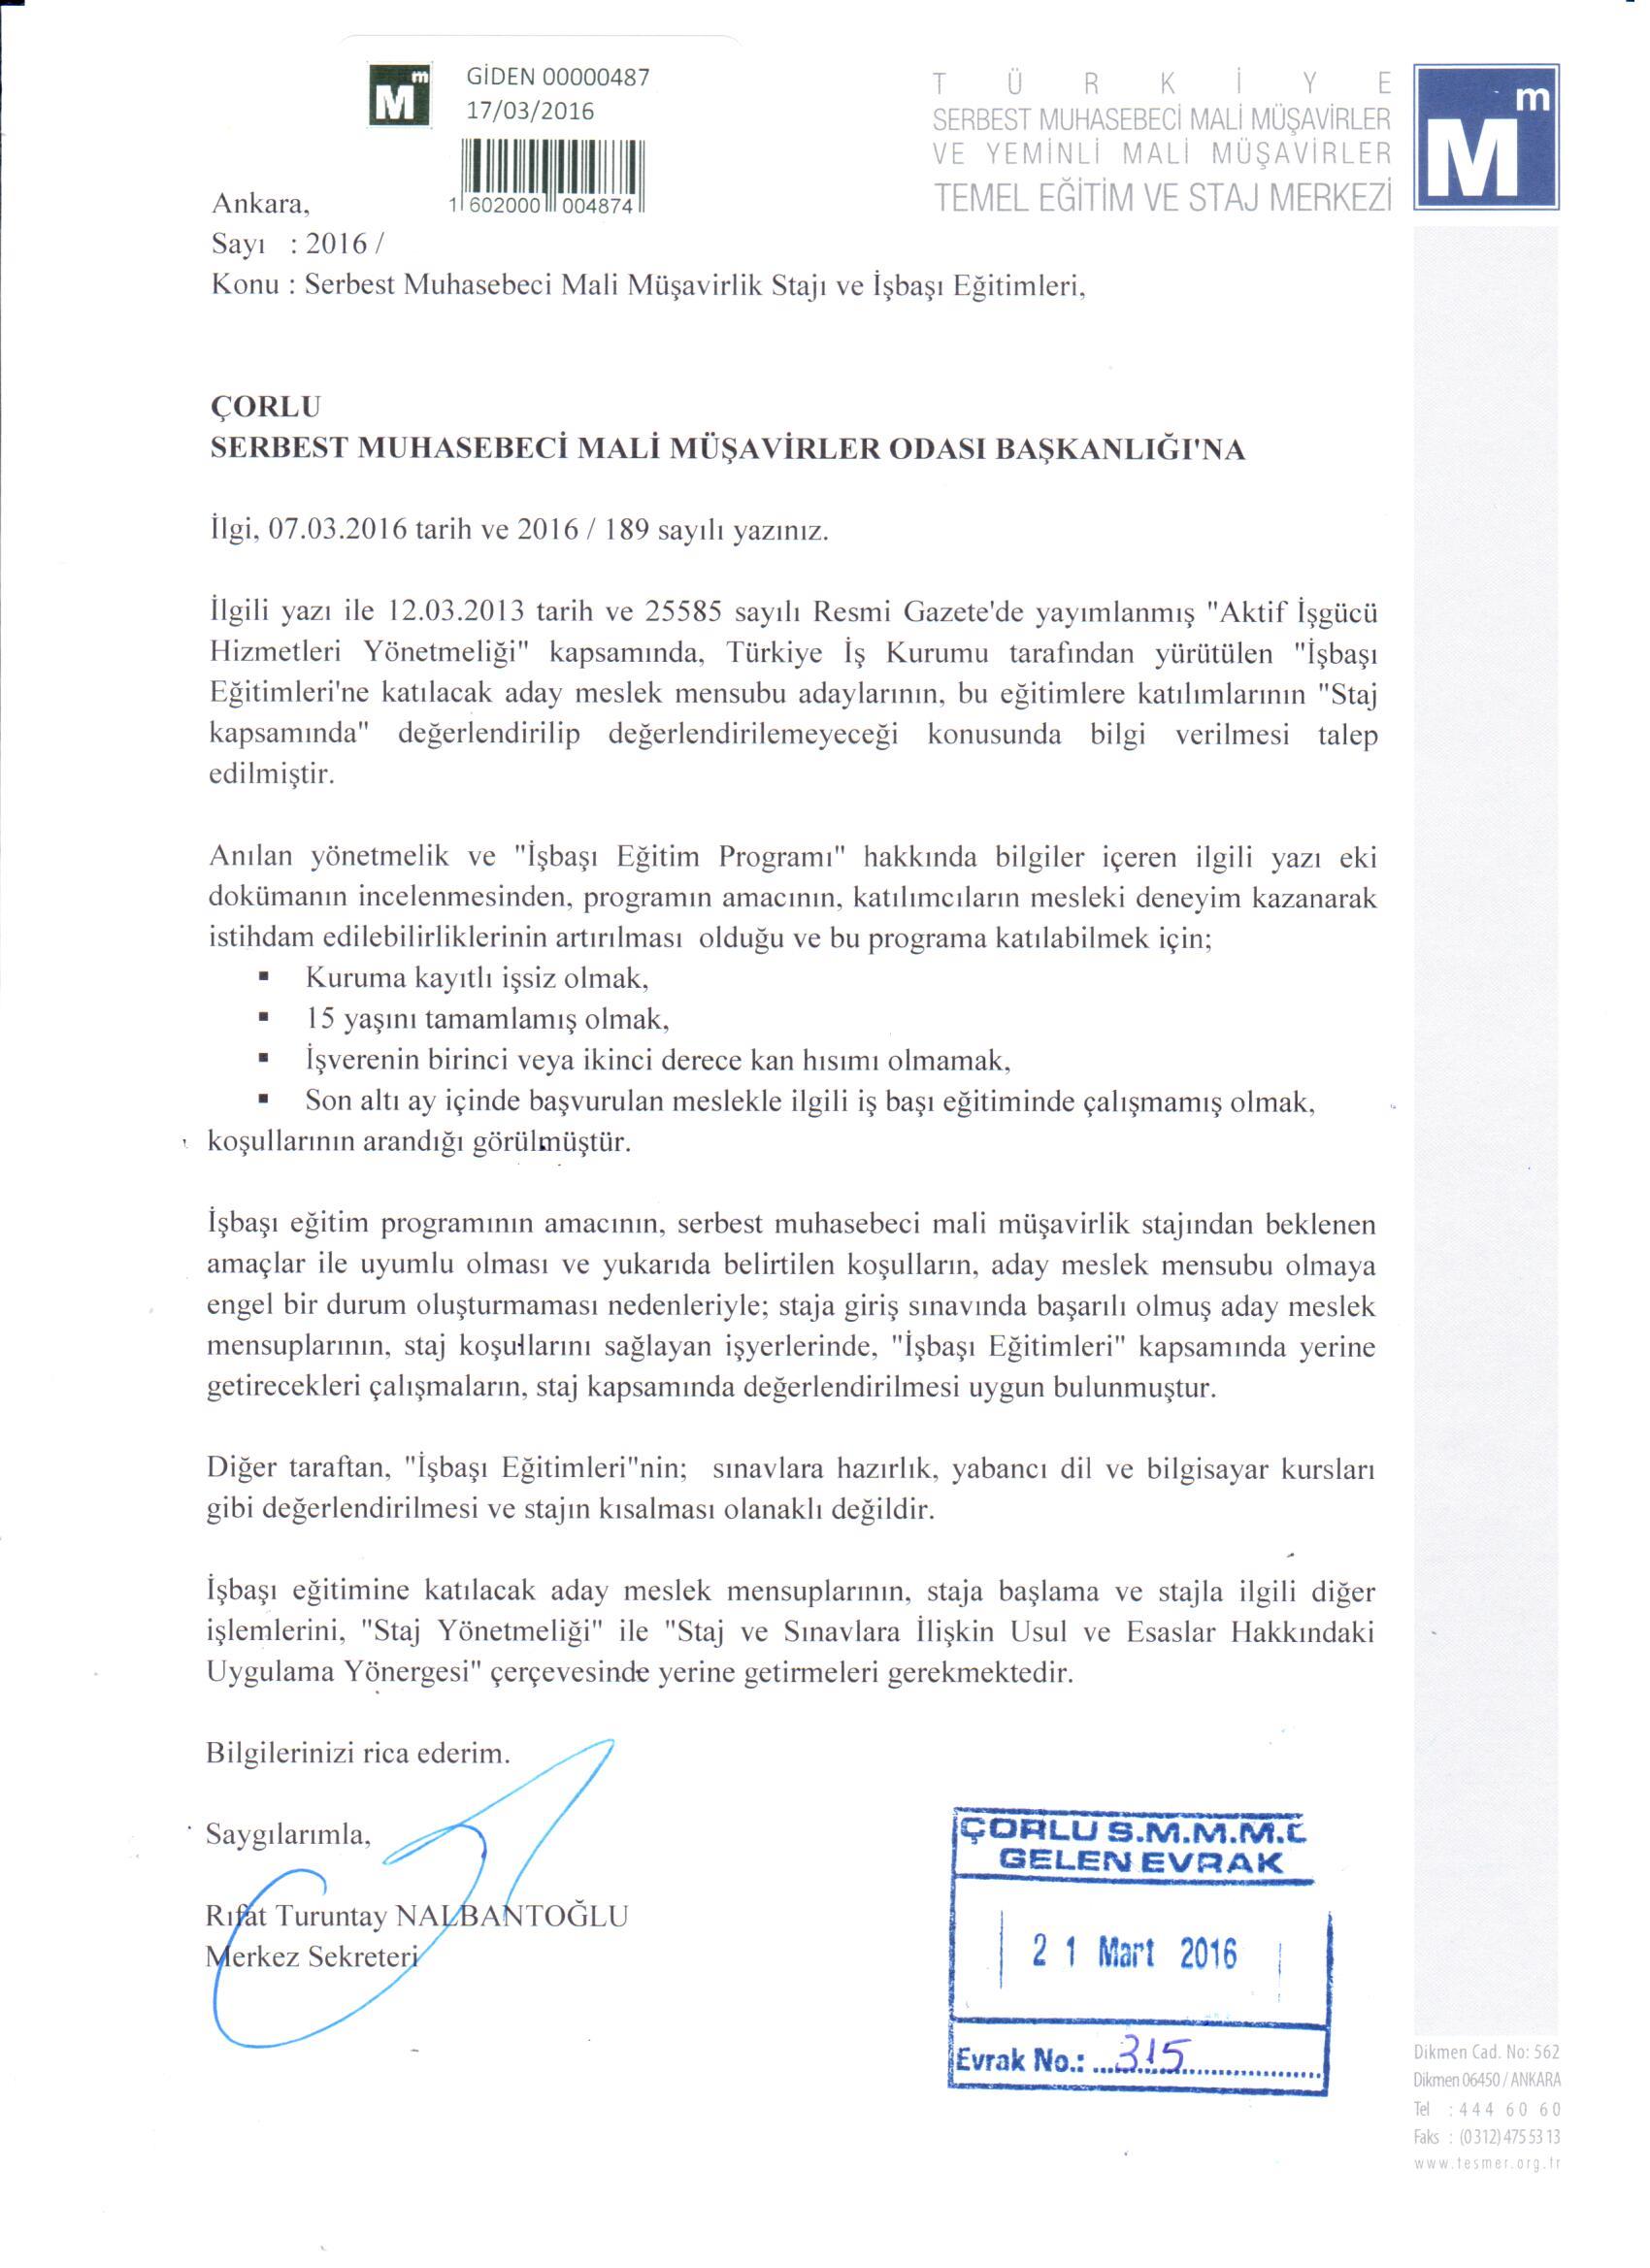
İşbaşı eğitim programının amacının, SMMM stajından beklenen amaçlar ile uyumlu olması sebebiyle staja giriş sınavında başarılı olmuş aday meslek mensuplarının işbaşı eğitimleri kapsamında yerine getirecekleri çalışmalar staj kapsamında değerlendirilecektir.

Söz konusu durum ile ilgili TESMER'e ait yazıya aşağıdaki linki tıklayarak ulaşabilirsiniz.

http://corlusmmmodasi.org.tr/…/2…/Ekim/06.10.2016/tesmer.jpg

22 Temmuz 2017 Cumartesi

10 Yıl Sonra Kendinizi (Mesleğinizi) Nerede Görüyorsunuz?


Yeterlilik sınavında başarılı olanlar, staja başlama sınavlarına girip mali müşavir olma yolunda önemli bir engeli aşanlar. Bir yılda Ankara’da yaklaşık 750 kişi mali müşavir olmaya hak kazanıyor. Allah bütün bu arkadaşlarımızın yollarını ve bahtlarını açık etsin ama mali müşavir sayısındaki düzenli ve hızlı artışa rağmen mükellef sayısındaki durağanlık bu şekilde devam ederse maalesef hepimizi sıkıntılı günler bekliyor.

Bu konuda ciddi bir çalışma yapılmaz ise çok yakın zamanda işsiz mali müşavirler ordusu ortaya çıkabileceği gibi iş alabilmek için fiyat kıranlar, bir işverene bağlı olarak çalışabilmek için düşük maaşla çalışmayı kabul edecek çok sayıda meslektaş olabilecek; bu da mesleğimizin ve meslektaşlarımızın durumunu şimdikinden çok daha kötü bir hale getirecek demektir.

Bizim mesleğimizde yaşanması muhtemel sıkıntıya benzer bir sıkıntının tıp alanında da görülmesi bekleniyor. Tıp fakültelerinden mezun olan doktor sayısındaki artışın fazla olması sebebiyle; işsiz doktorlar ordusu meydana getirmemek adına dönemin sağlık bakanı Mehmet Müezzinoğlu 2023 yılından sonra tıp fakültelerindeki kontenjanların dondurulacağını ifade etmişti. Bu yöntemin doğruluğunu tartışabiliriz ama sadece muhasebe alanında eğitim veren üniversiteler kuramıyorsak ve sadece muhasebe alanında eğitim veren bölümlerden mezun olanların mesleğe girmesini sağlayamıyorsak ve hala herkese ne olursan ol gel demeye devam edeceksek maalesef mesleğimizin geleceği çok da aydınlık görünmüyor. İşte bu yüzden hem mesleki yöneticilerimizin hem de maliye bakanlığının mesleğin geleceğine yönelik öngörülerde bulunup acil önlemler alması kaçınılmaz görünüyor. (http://muhasebeselhavadisler.blogspot.com.tr/2016/01/mali-musavirlik-kontenjanlar.html)

Konu öngörüden açılmışken son dönemde maliye bakanımızın ülkemizin çeşitli illerindeki meslek odalarında gerçekleştirilen toplantılarda dile getirdiği beyan muhasebeciliğinin sona ereceğini ve mali müşavirlerin danışmanlık yapması gerektiği yönündeki beyanlarını sanırım sizlerde duymuşsunuzdur. 2010 yılından beri derneğimizin (http://www.mmegitimder.com) kurucu üyesi olan arkadaşlarımız ile kurumsallaşmanın önemi, branşlara ayrılma ve farklı uzmanlık alanlarına yönelme konularında çalışıyoruz. Bunu bugün dile getirdiğimizde malumun ilanı gibi oluyor ama sanırım birazcık gelecek odaklı düşünen her birey buna benzer şeyler düşünmüştür.

Maliye bakanımız elbette sadece bizim odalarımızı ziyaret etmiyor. Diğer meslek grupları ve odalarını da ziyaret edip onlarla ilgili sorunlara da yardımcı olmaya çalışıyor. Geçtiğimiz aylarda yayınlanan bir videoda maliye bakanımızın yapmış olduğu bir bakkallar odası ziyaretinde bakkallar odası başkanının taleplerini izledim. Bakkallar odası başkanı yılda bir sefer ödedikleri defter tasdik ücretlerinin fazlalığından dert yanıyor ve defter tasdiklerinin kendi odalarınca yapılmasını talep ediyordu. Maliye bakanı bu isteklerini yerine getireceğini ve ilgili çalışmanın yapılacağını hatta yapılmakta olduğunu ifade etti, salon alkıştan yıkıldı. O videoyu izlerken, bakkallar odası başkanının bakkal esnafının çok daha önemli sorunları varken yılda bir defa ödedikleri defter tasdik ücretinin kaldırılmasını çok büyük bir sorunmuş gibi maliye bakanından istemesine mi yoksa maliye bakanının buna olur vermesine mi şaşırayım bilemedim.

Peki Maliye Bakanından bizim Türmob başkanımızın ne gibi istekleri var onu da söyleyim. Benim de katıldığım Türmob hizmet binası açılışında dönemin Türmob başkanı sayın Nail SANLI; konuşmasının büyük bölümünü binanın çatı oluklarını yapan firmadan, inşaata kum taşıyan firmaya varana kadar emeği geçenlere teşekkür etmek için ayırdı. Konuşmasının en duygusal bölümü ise binayı yapmalarına rağmen görev süresi dolduğu için binada oturamamasına içerlediği bölümdü. Nail SANLI konuşmasında 2 dönemden fazla yapılamayan Türmob başkanlığı için maliye bakanımızdan 2 dönem yasağının kaldırılması için çalışma yapılmasını istiyordu. Yani 100 bin meslektaş kendisi için talepte bulunulmasını beklerken maalesef Türmob başkanı o koltukta daha çok oturabilmek için yasal bir düzenleme istiyordu. Yukarıda bakkallar odası başkanının daha önemli sorunları varken defter tasdiki sorununu gündeme taşımasını eleştirdim ama bakklar odası başkanı en azından üyelerinin sorunları için bir talepte bulunuyordu; bizimkiler gibi daha çok görevde kalmanın yollarını aramak için değil.

Bu olayın hemen devamında başka ilginç bir gelişme daha yaşandı. Ziraat odaları birliği bir program geliştirdiklerini ve işlemlerin belirlenen bir mali müşavir aracılığı ile yapılacağını duyurdu. Meslek camiası olarak hemen ayaklandık, derneğimizin değerli yöneticilerinden İlyas KOCAER beyin katkıları ile Serkan TAVŞAN arkadaşımız hem derneğimiz hem de sendikamız adına ziraatçilerin sıkı takipçisi olduğu bir TV programına canlı olarak bağlanarak uygulamanın yanlış ve yasa ve yönetmeliklere aykırı olduğunu ve bir an önce kaldrılmasını gayet güzel bir şekilde ifade etti. Zenginlerin yatlarına aldığı yakıt fiyatı 1 lira, çiftçilerin aldığı yakıt fiyatı 4 lirayken ziraat odaları birliğinin kendilerini bire bir ilgilendirmeyen konulara burnunu sokması hepimize çok garip gelmişti.

Değerli meslektaşlarım bunları neden anlatıyorum. Bu ülkede 100 bin meslek mensubu var ama milyonlarca da esnaf var. Yaşadığımız bu teknolojik çağda geliştirilecek programlar ile muhasebe işlemlerinin tek bir merkezden takip edilebilmesi çok daha kolay hale gelecek. Belki diğer esnaf kuruluşları da tıpkı ziraat odaları birliğinin yaptığı gibi geliştirilen bir program ile bütün üyelerinin işlemlerini kendi bünyelerinde yapabilecekler. Bizler basit usulün kaldırılmasını beklerken böyle bir şey olmaz demeyin. Bizim meslek camiamızda bu boşvermişlik, yöneticilerimizde bu vizyonsuzluk ve koltukta daha çok nasıl otururum telaşı da varken; defter tasdiklerinin kaldırılması için çalışma yapan Maliye bakanlığı milyonlarca esnafın gönlünü hoş tutabilmek için böyle bir çalışmaya gidebilir. Ee nede olsa beyan muhasebeciliği kalkacak ve danışmanlık hizmeti vermeye başlayacağız.!!!

Sonra e-defter limitleri aşağıya inecek ve e-deftere geçen mükellef sayısı günden güne artacak. E-Deftere geçen bir mükellef bir sistem kuracak ve kuvvetle muhtemeldir ki bünyesinde bağımlı bir mali müşavir çalıştırmaya başlayacak. Yani bu gelişmeler gösteriyor ki zaten ciddi artış eğilimi gösteren bağımlı meslektaş sayısı belkide 5 sene sonra toplam meslektaş sayısının %80’ini oluşturacak.  Bugün bağımsız çalışanlara göre dizayn edilmiş odalarımız; en önemli görevi beyannameler için süre uzatımı talep etmek yada bunu duyurmak olan yöneticierimiz o zaman ne yapacak çok merak ediyorum.

Meslektaş sayısındaki hızlı artış arz fazlası ortaya çıkaracağı için bugün 5 bin liraya çalışan bir mali müşavir ileride çok daha düşük bir ücret ile çalışmak zorunda kalabilecektir. Eğer yöneticilerimiz mali müşavirler için dişe dokunur ve uygulanabilir bir taban ücret belirlenmesi için çalışmalar yapmaz ise çok komik ücretler ile çalışmaya şimdiden hazır olun.

Evet, sanırım son derece karamsar bir tablo çizdim. Şimdi içinizden ne yapalım o zaman kapatıp gidelim mi diyebilirsiniz. Hayır arkadaşlar kimse bir yere gitmiyor, kalıp hep birlikte mesleğimiz için mücadele edeceğiz. Öncelikle nasıl kurumsallaşabiliriz, nasıl farklı uzmanlık alanları geliştirebiliriz, nasıl branşlara ayrılabiliriz buna kafa yormamız gerekiyor. Maliye bakanımızında söylediği gibi beyan muhasebeciliğini bırakıp nasıl danışmanlık faaliyeti ile uğraşabiliriz buna kafa yormak lazım.

Dönemin türmob başkanı Nail Sanlı’da bundan yaklaşık 3 yıl önceki bir toplantıda farklı uzmanlık alanlarına yönelmenin mesleğin geleceği olduğunu söylemiş;  fakat hemen bu söyleminin ardından odalar ile birlikte tuik formlarının mali müşavirlerce verilmesi için protokol imzalamıştı. Sen hem meslektaşa farklı alanlara yönel diyeceksin hem de omzuna böyle angaryalar yükleyeceksin. Meslektaşımız tuik formu doldurmaktan, karşıt inceleme doldurmaktan, sgk vergi numarası eşleştirmekten, faturaları sayacağım diye uğraşmaktan, mevcut işlerini yapmak için gece yarılarına kadar çalışırken nasıl olurda farklı alanlara yönelebilir ki? (http://muhasebeselhavadisler.blogspot.com.tr/2015/05/tuik-angaryasn-kim-getirdi-icimizdeki.html)

İşte bu yüzden mevcut mali müşavirler için iyi oldukları alanlar ile ilgili güç birliğine gidip kurumsallaşmaktan başka çare yok. Örneğin sgk, vergi ve ttk konularında ayrı ayrı daha başarılı olduğuna inanan 3 mali müşavirin birleşerek kurumsal bir yapı ortaya koyması gibi.

Aksi takdirde maalesef hızla ilerleyen teknolojik gelişmeler ile bireysel performans gösteren meslektaşlarımızı çok zor günler bekliyor. Yeni sanayi devrimi ile birlikte geliştirilen yazılım ve uygulamalar ile çok köklü değişiklikler olacak. Örneğin geliştirilen bir yazılım sayesinde giyim mağazasında kimseye ihtiyaç duymadan alışverişinizi tamamlayabileceksiniz yada süpermarketlerde kasiyer gibi bir çalışana ihtiyacınız kalmayacak. Yani teknolojik gelişmeler bir çok mesleği ortadan kaldıracak gibi görünüyor. Eğer bizler bireysel performanslar ile çalışmaya devam eder, yaşanan gelişmelerin gerisinde kalır kendimizi geliştiremezsek yok olacağımızı sanmıyorum ama hayat standartlarımızda ciddi düşüşler yaşayacağımız da kaçınılmaz.

Branşlara ayrılma yada farklı uzmanlık alanlarına yönelmenin mesleğe yeni girenler için daha uygulanabilir olduğunu düşünüyorum ama burada da türmob ve odalara büyük iş düşüyor. Öncelikle staja başlayan aday meslek mensubu stajının başladığı tarihten bir müddet sonra uzmanlık alanı seçmeye yönlendirilebilir. Seçilen uzmanlık alanına göre 1 ay yada 3 ay gibi süreler iie verilecek eğitimler ile aday meslek mensubunun seçtiği uzmanlık alanında kendini geliştirmesi sağlanabilir. Farklı uzmanlık alanını seçmiş 5 ayrı aday meslek mensubu ruhsatını almaya hak kazandıktan sonra mevcut mali müşavirler için önerdiğim kurumsal yapıyı çok daha kolay kurabileceklerdir. Tabi odalar yada Türmob tarafından verilecek maddi destek bunu çok daha kolay hale getirebilecektir. (http://muhasebeselhavadisler.blogspot.com.tr/2015/08/bu-kumbara-meslegi-kurtarr.html)

Sonuç olarak değerli meslektaşlarım yaşanan teknolojik gelişmeler ve mesleğimizin içinden geçtiği bu süreç mesleğimizde farklı uzmanlık alanlarına yönelmeyi ve birlikte çalışmayı zorunlu hale getirmektedir.

Bizler dayanışma içerisinde olursak bir çok şeyin üstesinden gelebiliriz. Birlikte hareket etme becerisini gösterebilmek bizlere ekonomik olarak değer katacağı gibi, mesleki sorunlarımızın çözümüne de katkı sağlayacaktır. Bu sorunlarımızı gelip bir süper kahraman düzeltmeyecek, eğer bizler duyarlı olur çözüm için çabalarsak hepimiz birer süper kahraman olabiliriz.

Hasan Volkan ÇEVİK
Mali Müşavir

Not: Mali Müşavirler Eğitim ve Dayanışma Derneği olarak 15.04.2017 tarihinde düzenlediğimiz Sosyal Güvenlik Uygulamaları konulu seminerde yaptığım açılış konuşmasının yazılı halidir.

21 Temmuz 2017 Cuma

Eksik Gün Bildirim Formu Ne Zaman Verilir?


Mesleği icra edenlerin sıkça sorduğu bir soru. Aylık prim ve hizmet bildirgesi verme süresi uzatıldı yada verilme süresinin son günü pazar gününe denk geliyor, bu durumda eksik gün bildirim formu verme süresi de uzar mı? 

SGK Aylık prim ve hizmet bildirgesi uzatılmışsa; eksik gün bildirim formunun verilme süresi de uzar...

5510 Sayılı Kanun 86. Maddesinin 4. fıkrası;

(Değişik dördüncü fıkra: 15/7/2016-6728/48 md.) Ay içinde bazı iş günlerinde çalıştırılmadığı ve ücret ödenmediği beyan edilen sigortalıların, otuz günden az çalıştıklarını ispatlayan belgeler, işverence ilgili aya ait aylık prim ve hizmet belgesinin veya muhtasar ve prim hizmet beyannamesinin VERİLMESİ GEREKEN SÜRE İÇİNDE VERİLİR.

Yani kısaca aylık prim ve hizmet bildirgesinin verilmesinin son günü ne zaman ise eksik gün bildirim formunu vermenin süresi de aynı gündür. 

Hasan Volkan ÇEVİK
Mali Müşavir


20 Haziran 2017 Salı

İş Güvenliği 2020'ye Kaldı..!!!


Kamu kurumları ile 50’den az çalışanı bulunan özel sektör işyerleri için 1 Temmuz’da başlaması gereken iş güvenliği uzmanı ve işyeri hekimi bulundurma zorunluluğu; 2020 yılına ertelendi.

Sanayi ve Üretime Destek Yasa Tasarısı’nın 19.06.2017 tarihinde TBMM tarafından kabulüyle 50’den az çalışanı bulunan az tehlikeli sınıftaki iş yerlerinde, (işe giriş, periyodik muayeneler ve tetkikler hariç) iş sağlığı ve güvenliği hizmetleri, işverenler veya işveren vekilleri tarafından yürütülebilecek, 1 Temmuz 2020 yılına kadar iş güvenliği uzmanı ve işyeri hekimi bulundurma zorunlulukları olmayacak.

15 Haziran 2017 Perşembe

İnşaat Dosyalarının Şube Tescili Yapılmalı Mı?


Soru: Slm arkadaşlar.insaat isi ile ugrasanlar her actıkları yeni ssk dosyasını vergi dairesine şube olarak tescil ettirmek zorundamı.şube tescili yapılmadıgı icin muhtasar beyanname verilirken insaattaki calısan sayısı ve ucretleri merkez dosyaya ilave edilip veriliyor. Bence yanlış gibi şube tescili olmak zorunda mı?

Cevap: Şube tescili farklı bir olay. İnşaat işi ile uğraşanların açtıkları şantiyeler şube olarak nitelendirilmez. Yapacağınız inşaat işi ile ilgili düzenlenen sözleşmeyi ekleyerek ....... yerde ........ işini yapmak üzere ...... tarihinde işe başlamış ve işçi çalıştırmaya başlamış bulunmaktayım şeklinde bir dilekçe ile inşaat işine başladığınızı vergi dairesine bildirmeniz gerekir. 

Stopaj konusuna gelince açtığınız şantiyelerde çalışan işçilere ait stopaj ödemesini şantiyenin bağlı olduğu vergi dairesine bildirebileceğiniz gibi merkez vergi dairenize de bu bildirimleri yapabilirsiniz. Bu durumu yazacağınız dilekçede ayrıca belirtmelisiniz. Şantiye şehir dışında da olsa bu yolu izleyebilirsiniz. 

Çalışan sayısı ve ücretlerin merkez dosyaya ilave edilip bildirilmesini yanlış bulmuşsunuz. Çalışan bütün işçiler için muhtasar beyannamenizi merkezin bağlı olduğu vergi dairesi üzerinden bildirmeyi tercih etmişseniz elbette muhtasar beyannamenin ön yüzünde bulunan çalışan sayısında bütün şantiyelerde çalışan işçilerinizin toplam sayısı yer alır. Fakat beyannamenin arka sayfasında var olan işyeri sgk sicil numaraları listelenir ve bu listede her bir işyerinde çalışan sigortalı sayılarına ayrıca yer verilir. Haliyle bir yanlışlık bulunmamaktadır.


Soru: Hasan bey sgk sicil numaraları sube tescili yapılmadıgı icin merkezin sicil numarasında bildiriliyor isciler bunu sormak istedim

Cevap : Ceylan hanım siz inşaat işi derken ne tür bir inşaat ile uğraşıyorsunuz. Yap sat mı yoksa taahhüt işi mi?

Yap-Sat işi ile yapıyorsanız; inşaatın yapılacağı yer için SGK'da işyeri tescili yaptırıp burada çalışan işçilerinize ait işçilik ödemelerinizi bu dosya üzerinden yapacaksınız. İnşaat bitirilince de iskan almak için SGK'dan ilişiksiz belgesi almanız gerekir. Böyle bir inşaat dosyası için şube tesciline gerek yok.

Taahhüt işi yapıyorsanız ve işin ana yüklenicisi sizseniz yine yapacağınız işe uygun olarak tamamlamanız gereken bir asgari işçilik oranı vardır. Bu gibi bir iş için de SGK'da işyeri tescili yaptırmanız gerekir. Böyle bir inşaat dosyası için de şube tesciline gerek yoktur.

Taahhüt işi yapıyorsanız ve ana yüklenici değil de taşeronluk yapıyorsanız esasında yine işyerini taşeron olarak tescil ettirmeniz gerekir ama bazı yüklenici firmalar (bu çok fazla görünen bir durum değildir) taşeron olarak dosya açtırmanızı istemezler. Bu durumda siz işçilerinizi mecburen merkez dosyanızdan gösterir ve çalışılan işyerine görevlendirme yazısı ile gönderirsiniz. Burada sıkıntı şudur; eğer merkez dosyanız inşaat firmanızın bürosu şeklinde tescil edilmişse buraya yapacağınız yüksek sayıdaki işçi girişi SGK tarafından incelemeye tabi tutulabilir. Taşeronluk faaliyeti sebebiyle merkezden görevlendirme yaptığınızı beyan ederek bu konuda bir problem yaşamazsınız. Böyle bir inşaat dosyası için de şube tesciline gerek yoktur. 

Son olarak bir de ufak çaplı inşaat işleri vardır. Bu işler için SGK'da dosya açtırmaya gerek yoktur, işçiler merkezden görevlendirilir. Haliyle böyle bir inşaat işi için de şube tesciline gerek yoktur.

Sonuç olarak; merkezden görevlendirdiğiniz inşaatta çalışan işçilerinizi muhtasar beyannamenizde merkez de göstermenizin bir sakıncası yoktur.

Hasan Volkan ÇEVİK
Mali Müşavir

14 Haziran 2017 Çarşamba

Ertelenen SGK Primleri Yapılandırma Kapsamına Girmemektedir...!


Daha önce ertelenen 12/2016, 01-02/2017 dönemlerine ait SGK borçları 7020 Sayılı Yapılandırma Kanunu kapsamına girmemektedir. 

Merak edenler; 2017/21 Sayılı SGK genelgesinin 10- Yapılandırma Kapsamına Dahil Edilmeyen Borçlar bölümünün (a) bendine bakabilirler.

(a) bendi; 5510 sayılı Kanunun geçici 72 nci maddesinin birinci fıkrası kapsamında ödeme süresi ertelenen prim tutarları; ... bu Kanun kapsamında yeniden yapılandırılmayacaktır. 

Merak edenler için geçici 72. maddeyi de paylaşıyorum... 

GEÇİCİ MADDE 72- (Ek: 18/1/2017-6770/28 md.)

Bu Kanunun 4 üncü maddesinin birinci fıkrasının (a) bendinde belirtilen sigortalıları çalıştıran özel sektör işverenlerinden, 2016 yılı Aralık ayı için geçici 68 inci, 2017 yılı Ocak ve Şubat ayları için geçici 71 inci madde kapsamında Hazine katkısına müstahak olanların, anılan maddeler uyarınca Hazine katkısı hesabında ilgili aylarda dikkate alınacak prim ödeme gün sayısının günlük 60 TL ile çarpımı sonucu bulunacak sigorta primine esas kazanç tutarı üzerinden hesaplanacak 2016 yılı Aralık, 2017 yılı Ocak ve Şubat aylarına ait sigorta prim tutarlarını, sırasıyla 2017 yılı Ekim, Kasım ve Aralık ayları içerisinde Kurumca belirlenecek tarihe kadar ödemeleri halinde bu aylara ilişkin primler süresinde ödenmiş sayılır. Bu maddenin uygulamasında, 2016 ve 2017 yılı içerisinde ilk defa bu Kanun kapsamına alınan işyerleri için sigorta primlerini yasal süresinde ödeme şartı aranmaz 

Saygılarımla,
Hasan Volkan ÇEVİK
Mali Müşavir

2 Haziran 2017 Cuma

Henüz Gerçekleşmemiş Mahsup Talebi Olanlar Dikkat...!!!

7020 sayılı Kanunun yayımı tarihinden önce, vergi mevzuatında yer alan düzenlemeler nedeniyle mahsuben iade talebi bulunan mükellefler diledikleri takdirde mahsup talep ettikleri borçları için Kanun hükümlerinden yararlanabilecektir. Bu takdirde, mahsuben iade talebinden vazgeçtiklerini bağlı bulundukları vergi dairesine, birden fazla vergi dairesine mahsup talepli borçları olması hâlinde, her birine ayrı ayrı Kanundan yararlanmak için belirlenen başvuru süresi içinde ekte yer alan (Ek:2/F) dilekçeyle bildirmeleri gerekmektedir.

Mükellefin kendi borcu dışında, ilgili mevzuat uyarınca üçüncü şahısların borçlarına mahsup talebi olması hâlinde ise mahsup talebinden vazgeçebilmesi için borcuna mahsup istenen üçüncü şahsın da bu konuya yönelik irade beyanı aranılacaktır. Bu takdirde, mükellefin üçüncü şahıs lehine yaptığı mahsup talebi hükümsüz kalacaktır. Lehine mahsup talep edilen üçüncü şahsın ise mükellefin irade beyanı olmadan Kanundan yararlanmak üzere başvuruda bulunabileceği tabiidir.

Bununla birlikte, mahsup talebinden vazgeçen mükelleflerin, mahsup talebine konu iade alacaklarını 7020 sayılı Kanun kapsamındaki taksitlerine Kanunun 3 üncü maddesinin beşinci fıkrası hükmüne göre veya Kanun kapsamında yapılandırılmayan vergi borçlarına ilgili mevzuat uyarınca mahsubunu talep etmeleri mümkündür. Bu durumda, mahsuba esas alınacak tarih, Kanunun yayımı tarihinden sonra yaptıkları başvuru esas alınarak belirlenecektir.

Ancak mevcut mahsup taleplerini iptal ederek 7020 sayılı kanunda belirtilen şekilde borçlarını yapılandırmak isteyen mükelleflerin, kanunun 3. Maddesinin 15. Fıkrasında belirtilen dava açmamak yada açılan davalardan feragat ettiklerini beyan etmek zorunda olduklarını unutmamaları ve bir hak kaybı yaşamamaları için bu madde hükmüne özellikle dikkat etmeleri yerinde olacaktır. 7020 sayılı kanundaki şartlara göre başvuruda bulunup işlemiş gecikme zamlarından kar edeyim derken devam eden ihtilaflı durumlar yada oluşması muhtemel ihtilaflı durumlar yüzünden yasal yollara başvuramayacak olması nedeniyle sıkıntıya düşecek olmalarını ayrıca değerlendirmek/değerlendirmeleri yerinde olacaktır.

Örnek :

26/1/2014 vadeli 13.400,00 TL gelir (stopaj) vergisi süresinde ödenmemiştir. Önceki yapılandırma kanunlarına başvurmamış olan mükellef; ödenmeyen bu borç için vergi dairesinden olan alacağın kesinleşmesi üzerine mahsup talep etmiş fakat mahsup işlemi 7020 sayılı kanunun yayım tarihine kadar yapılmadığından mahsup talebi iptal edilmiş ve 7020 sayılı kanuna göre yeniden başvuruda bulunulmuştur. Bu Kanunun yayımı tarihine kadar 7.504,00 TL gecikme zammı hesaplanmıştır. Kanunun yayımı tarihi itibarıyla toplam borç tutarı 20.904,00 TL’dir.

Bu Kanundan yararlanmak üzere başvuruda bulunulması hâlinde, vergi aslına uygulanan gecikme zammı yerine Yİ-ÜFE aylık değişim oranları kullanılarak Yİ-ÜFE tutarı hesaplanacaktır. Hesaplanan Yİ-ÜFE tutarı : 2.485,70-TL. Peşin Ödeme tercih edildiğinde % 50 si ödenecektir.

Buna göre, ödenecek (mahsup edilecek) tutar ile tahsilinden vazgeçilen alacak tutarı aşağıdaki gibi olacaktır.

Ödenecek (Mahsup Edilecek) Tutar

Gelir (Stopaj) Vergisi                                               : 13.400,00 TL
Yİ-ÜFE Tutarı (Gecikme Zammı Yerine) %50            :   1.242,85 TL
TOPLAM                                                                : 14.642,85 TL


Tahsilinden Vazgeçilen Alacaklar

Vergi Aslına Uygulanan Gecikme Zammı              : 7.504,00 TL

Henüz gerçeklememiş önceki mahsup talebi iptal edilerek, 7020 sayılı kanuna göre başvuruda bulunan mükellefin iade alacağından 14.642,85 TL tutar mahsup edilecek ve mükellef önceki mahsup talebini iptal ederek 7020 sayılı kanuna göre başvuruda bulunduğu için toplam 6.261,15 TL daha az vergi ödemiş olacaktır.

Söz konusu mükellefin Kanundan yararlanmak için belirlenen başvuru süresi içinde 1 nolu tebliğ ekinde yer alan (Ek:2/F) dilekçeyle başvurmaları gerekmektedir.

Hasan Volkan ÇEVİK
Mali Müşavir
Related Posts Plugin for WordPress, Blogger...